انواع روشهای سرمایهگذاری بر اساس مدت زمان بازدهی
یکی از مهمترین معیارها در انتخاب نوع سرمایهگذاری، مدت زمان بازدهی آن است. اینکه سرمایهگذار چه مدت میخواهد سرمایه خود را در یک بازار یا ابزار مالی نگه دارد، تاثیر مستقیم بر میزان ریسک، نقدشوندگی و بازدهی نهایی خواهد داشت. بهطور کلی، انواع سرمایهگذاری از نظر زمانی به سه دسته تقسیم میشوند: کوتاهمدت، میانمدت و بلندمدت. هر یک از این روشها ویژگیها، فرصتها و ریسکهای خاص خود را دارند و برای اهداف مالی متفاوتی به کار میروند.
در این مقاله از حلال فاند، به بررسی انواع سرمایهگذاری بر اساس مدت زمان بازدهی میپردازیم، ویژگیهای هر دسته را معرفی میکنیم و نمونههایی از روشهای رایج سرمایهگذاری در ایران را برای هر بازه زمانی بررسی خواهیم کرد.
انواع سرمایهگذاری از نظر زمانی
زمان یکی از مهمترین فاکتورهای تصمیمگیری در سرمایهگذاری است. انتخاب بازه زمانی نه تنها روی میزان سود و ریسک تأثیر دارد، بلکه تعیین میکند چه نوع دارایی یا بازاری برای شما مناسبتر است. از این نظر، سرمایهگذاریها به سه دسته کلی تقسیم میشوند:
- سرمایهگذاری کوتاهمدت
- سرمایهگذاری میانمدت
- سرمایهگذاری بلندمدت
بهطور کلی، هر فرد باید بر اساس اهداف مالی شخصی، سطح ریسکپذیری و نیاز نقدینگی، ترکیبی از این سه نوع سرمایهگذاری را انتخاب کند. این تنوع ممکن است بخشی از ریسک را کاهش دهد؛ نتیجه به نوع داراییها و وابستگی آنها به یکدیگر بستگی دارد. در ادامه با هر کدام از این نوع سرمایه گذاریها آشنا خواهیم شد.
سرمایهگذاری کوتاهمدت
سرمایهگذاری کوتاهمدت به سرمایهگذاریهایی گفته میشود که افق نگهداری یا سررسید برنامهریزیشده آنها معمولاً کمتر از یک سال است؛ تحقق بازده قطعی نیست. این نوع سرمایهگذاری برای افرادی مناسب است که میخواهند سرمایه خود را سریعتر نقد کنند یا به دنبال حفظ ارزش پول در برابر تورم هستند.
ویژگیهای سرمایهگذاری کوتاهمدت
- نیاز به بررسی امکان و هزینه خروج سریع
- ریسک وابسته به ابزار؛ کوتاهمدت بودن به معنی کمریسک بودن نیست
- بازده وابسته به شرایط بازار و قرارداد
- مناسب برای افرادی که نیاز مالی زودهنگام دارند.
انواع سرمایهگذاری کوتاهمدت در ایران
بگذارید برخی از روشهای رایج سرمایهگذاری کوتاهمدت در ایران را بررسی کنیم. با این کار میتوانیم تصمیمهای هوشمندانهتری برای سرمایهگذاری بگیریم.
سپرده بانکی کوتاهمدت
نرخ، شرایط برداشت و اثر برداشت زودهنگام را باید از قرارداد سپرده بررسی کرد. ثبات مبلغ اسمی به معنی حفظ قدرت خرید در برابر تورم نیست.
اوراق خزانه اسلامی
اوراقی با سررسید مشخص که توسط دولت منتشر میشود؛ برای افق کوتاهمدت، سررسید باقیمانده را بررسی کنید. فروش پیش از سررسید ممکن است با نوسان قیمت و هزینه معامله همراه باشد.
صندوقهای درآمد ثابت
بخش عمده دارایی این صندوقها در ابزارهای درآمد ثابت قرار میگیرد. بازده، ترکیب داراییها و زمان دسترسی به وجه به شرایط همان صندوق وابسته است.
طرحهای کوتاهمدت کرادفاندینگ
برخی طرحهای تأمین مالی جمعی با دوره مشارکت ۶ تا ۱۲ ماه طراحی میشوند.
این طرحها از نظر نرخ پیشبینیشده، ریسک و شرایط ضمانت متفاوتاند؛ سود آنها تضمینشده نیست و خروج پیش از سررسید را نباید مفروض گرفت.
سرمایهگذاری میانمدت
سرمایهگذاری میانمدت معمولاً بازهای بین ۱ تا ۵ سال دارد و برای افرادی مناسب است که نه به دنبال سود خیلی سریع هستند و نه توانایی صبر طولانی برای بازدهیهای بلندمدت را دارند. تناسب ریسک و بازده آن به ابزار انتخابی وابسته است.
ویژگیهای سرمایهگذاری میانمدت
- افق زمانی متوسط (۱ تا ۵ سال)
- ریسک وابسته به دارایی و شرایط بازار
- فرصت رشد در دوره طولانیتر همراه با احتمال زیان
- مناسب برای اهدافی مثل خرید خودرو، پسانداز برای مهاجرت یا توسعه کسبوکار
انواع سرمایهگذاری میانمدت در ایران
حالا میتوانیم به سراغ انواع سرمایهگذاری میان مدت در ایران برویم:
صندوقهای طلا
ابزاری برای سرمایهگذاری غیرمستقیم در داراییهای مرتبط با طلا هستند. پوشش تورم قطعی نیست؛ ترکیب دارایی، نوسان قیمت و شرایط معامله را بررسی کنید.
اوراق مشارکت و صکوک
اوراقی با سود مشخص که معمولاً بین ۱ تا ۵ سال سررسید دارند. اعتبار ناشر، نوع ضمانت، قیمت خرید و شرایط معامله بر ریسک و بازده آنها اثر دارد.
سهام بنیادی میانمدتی
سرمایهگذاری روی سهام شرکتهای قوی با انتظار رشد در ۱ تا ۳ سال. نیازمند تحلیل و انتخاب درست است.
سرمایهگذاری بلندمدت
سرمایهگذاری بلندمدت به سرمایهگذاریهایی گفته میشود که افق زمانی آنها بیش از ۵ سال است. این نوع سرمایهگذاریها معمولاً در کوتاهمدت نوسان زیادی دارند، اما در بازههای طولانیتر فرصت رشد و احتمال زیان آنها همچنان به دارایی و شرایط اقتصادی وابسته است.
ویژگیهای سرمایهگذاری بلندمدت
- افق زمانی بالای ۵ سال
- ریسک بالاتر در کوتاهمدت به دلیل نوسانات بازار
- امکان رشد بلندمدت همراه با احتمال افت ارزش
- مناسب برای اهدافی مانند بازنشستگی، خرید ملک یا افزایش سرمایه قابل توجه
انواع سرمایهگذاری بلندمدت در ایران
سرمایهگذاریهای بلند مدت در ایران به جسارت بیشتری نیاز دارند چرا که شرایط اقتصادی ایران در حال حاضر دارای ثبات لازم برای سرمایهگذاریهای بلند مدت نیست. با این حال از مهمترین سرمایهگذاریهای بلند مدت در ایران میتوان به موارد زیر اشاره کرد:
بورس و سهام بنیادی
سرمایهگذاری روی سهام شرکتهای سودده و قدرتمند که ممکن است در بلندمدت رشد کنند؛ عملکرد گذشته تضمین آینده نیست. مناسب افراد صبور.
ملک و مستغلات
از روشهای سنتی بلندمدت است. موقعیت ملک، هزینه نگهداری، شرایط حقوقی و دشواری فروش بر نتیجه اثر دارند؛ حفظ ارزش واقعی در همه دورهها قطعی نیست.
صندوقهای سهامی
گزینهای برای کسانی که میخواهند بهطور غیرمستقیم در بورس سرمایهگذاری کنند. افق بالای ۵ سال نیز احتمال افت ارزش واحدهای صندوق را حذف نمیکند.
طلا و داراییهای فیزیکی
برای برخی اهداف بلندمدت بررسی میشوند، اما نوسان قیمت، هزینه نگهداری و فاصله قیمت خرید و فروش دارند؛ حفظ ارزش در برابر تورم قطعی نیست.
مقایسه سرمایهگذاری کوتاهمدت، میانمدت و بلندمدت
انتخاب بهترین روش سرمایهگذاری تنها به بازدهی وابسته نیست؛ بلکه باید ریسک، نقدشوندگی و اهداف مالی سرمایهگذار هم در نظر گرفته شود. جدول زیر یک مقایسه کلی بین سه دسته اصلی سرمایهگذاری از نظر زمانی ارائه میدهد:
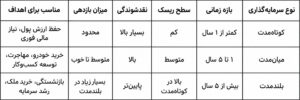
| افق زمانی در این مقاله | نمونه هدف | پرسش پیش از انتخاب |
|---|---|---|
| کوتاهمدت؛ کمتر از یک سال | هزینهای با موعد نزدیک | وجه در موعد نیاز قابل برداشت است؟ |
| میانمدت؛ حدود یک تا پنج سال | هدف چندساله | نوسان و هزینه خروج چقدر است؟ |
| بلندمدت؛ بیش از پنج سال | برنامه بازنشستگی | تحمل افت ارزش و امکان نگهداری طولانی دارم؟ |
همانطور که مشاهده میکنید:
- در سرمایهگذاری کوتاهمدت باید امکان دسترسی به وجه در موعد نیاز را بررسی کرد.
- سرمایهگذاری میانمدت باید با هدف چندساله و تحمل ریسک فرد هماهنگ باشد.
- سرمایهگذاری بلندمدت نیازمند تحمل نوسان و امکان نگهداری دارایی برای دوره طولانی است.
کلام آخر؛ انواع روشهای سرمایهگذاری بر اساس مدت زمان بازدهی
سرمایهگذاری بر اساس مدت زمان بازدهی به سه دسته کوتاهمدت، میانمدت و بلندمدت تقسیم میشود و هر کدام متناسب با اهداف مالی، سطح ریسکپذیری و شرایط اقتصادی فرد انتخاب میشوند. سرمایهگذاری کوتاهمدت باید با زمان نیاز به وجه و امکان خروج هماهنگ باشد. از آن طرف، سرمایهگذاری میانمدت نیز به بررسی ریسک و بازده نیاز دارد و برای اهداف چند ساله مثل خرید خودرو یا توسعه کسبوکار کاربرد دارد. در نهایت هم، سرمایهگذاری بلندمدت برای اهداف دورتر بررسی میشود، اما سود بیشتر یا حفظ قدرت خرید را تضمین نمیکند. یکی از راهکارهای قابل بررسی، طراحی یک سبد سرمایه متناسب با شرایط فرد است که سرمایه گذاری کوتاه مدت، میان مدت و بلند مدت در آن در نظر گرفته شده باشد.
برای بررسی بیشتر روش های سرمایه گذاری مطالعه مقاله “چه راه هایی برای سرمایه گذاری وجود دارد؟” توصیه میشود.
چگونه افق زمانی مناسب را انتخاب کنیم؟
- زمانی را که به پول نیاز دارید، پیش از انتخاب ابزار مشخص کنید؛ مدت نگهداری دارایی با زمان قابل برداشت شدن آن یکسان نیست.
- هزینه خروج زودهنگام، نوسان قیمت و امکان فروش را جداگانه بررسی کنید.
- برای یک هدف نزدیک، صرفاً به بازده احتمالی بالاتر یک سرمایهگذاری بلندمدت تکیه نکنید.
مرز کوتاهمدت، میانمدت و بلندمدت در منابع مختلف یکسان نیست. دستهبندی زمانی، بهتنهایی ریسک یا بازده را تعیین نمیکند: برای نمونه، یک طرح کوتاهمدت هم ممکن است با تأخیر در پرداخت مواجه شود.
نظرات سرمایهگذاران