اشتباهات رایج در کرادفاندینگ اغلب از انتخاب طرح بدون بررسی کافی آغاز میشوند؛ برای نمونه، تمرکز صرف بر سود پیشبینیشده، نخواندن قرارداد یا بیتوجهی به زمان سررسید. تأمین مالی جمعی فرصتی برای مشارکت در طرحهای اقتصادی و حمایت از کسبوکارها فراهم میکند، اما تصمیم آگاهانه به شناخت شرایط و مدارک هر طرح نیاز دارد.
در این راهنما پنج اشتباه رایج را مرور میکنیم و برای هرکدام یک اقدام مشخص ارائه میدهیم؛ نکاتی که هنگام بررسی طرحهای تأمین مالی جمعی واقعاً به کار میآیند.
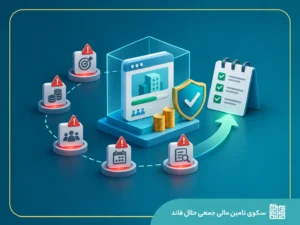 بررسی اطلاعات و اسناد طرح، نقطه شروع ارزیابی آگاهانه است.
اشتباهات رایج در کرادفاندینگ کداماند؟
این پنج مورد بیش از آنکه به پیچیدگی ابزارهای مالی مربوط باشند، به کیفیت تصمیمگیری سرمایهگذار ارتباط دارند: بررسی ناکافی طرح، تمرکز سرمایه، انتظار غیرواقعبینانه از سود و زمانبندی، بیتوجهی به شرایط مالی قرارداد و اتکا به اطلاعات بدون بررسی. آشنایی با فرایند تأمین مالی جمعی در ایران زمینه لازم برای بررسی این نکات را فراهم میکند.
۱. عدم تحلیل کافی پیش از سرمایهگذاری
یکی از بزرگترین اشتباهاتی که سرمایهگذاران کرادفاندینگ مرتکب میشوند، ورود بدون بررسی دقیق طرح و تیم اجرایی است. بسیاری تنها به جذابیت ایده یا تبلیغات طرح توجه میکنند و از ارزیابی دقیق مدل مالی، توان تیم و برنامه بازگشت سرمایه غافل میشوند. تحلیل درست و دقیق پیش از سرمایهگذاری، ریسک از دست دادن سرمایه را کاهش میدهد و شانس موفقیت را افزایش میدهد.
اقدام عملی: پیش از مشارکت، هدف تأمین مالی، محل مصرف منابع، سوابق شرکت، برنامه اجرایی، مدت طرح و اسناد ارزیابی را در صفحه همان طرح بررسی کنید. برای مثال، نرخ سود پیشبینیشده دو طرح ممکن است یکسان باشد؛ اما تفاوت در مدت اجرا، جریان نقدی و شرایط ضمانت، انتخاب شما را تغییر دهد.
برای بررسی دقیقتر معیارهای ارزیابی، راهنمای انتخاب بهترین طرح کرادفاندینگ را مطالعه کنید.
۲. نداشتن تنوع در سبد سرمایهگذاری
تنوع نداشتن در سبد سرمایهگذاری یکی دیگر از اشتباهات رایج است. تمرکز سرمایه فقط روی یک یا چند طرح محدود، ریسک مالی را بالا میبرد و ممکن است در صورت شکست آن طرحها، ضرر قابل توجهی متحمل شوید. ایجاد سبدی متنوع از طرحها با ریسکها و بازدهیهای مختلف، کلید موفقیت در سرمایهگذاری جمعی است.
اقدام عملی: بهجای تمرکز تمام سرمایه در یک طرح، میزان مشارکت را با نیاز نقدینگی خود بسنجید و در صورت انتخاب چند طرح، تفاوت صنعت، زمان سررسید و ریسکهای مشترک آنها را نیز در نظر بگیرید. چند طرح متعلق به یک صنعت لزوماً به معنای تنوع مؤثر نیست.
۳. انتظارات غیرواقعبینانه از سود و زمان بازگشت سرمایه
بسیاری از سرمایهگذاران تازهکار در کرادفاندینگ، انتظاراتی غیرواقعی درباره بازده و زمان بازگشت سرمایه دارند. این موضوع میتواند باعث تصمیمگیریهای شتابزده شود. توجه کنید که سود پیشبینیشده، بازده قطعی تحققیافته نیست؛ همچنین زمانهای اعلامشده برای پرداخت سود دورهای و سررسید نهایی باید از اسناد همان طرح خوانده شوند.
اقدام عملی: پیش از تصمیم، سه سؤال را پاسخ دهید: سود اعلامشده سالانه است یا کل دوره؟ پرداختها در چه تاریخهایی پیشبینی شدهاند؟ در صورت تغییر عملکرد طرح یا تأخیر، قرارداد چه سازوکاری تعریف کرده است؟ برای تفکیک نرخ سالانه از سود کل دوره، راهنمای محاسبه سود پیشبینیشده را نیز ببینید.
۴. بیتوجهی به قرارداد، هزینهها و شرایط پرداخت
در بررسی فرصتهای سرمایهگذاری، تمرکز بیش از حد بر نرخ سود میتواند باعث نادیدهگرفتن جزئیات مهم قرارداد شود. باید روشن باشد مبلغ سرمایهگذاری چگونه تخصیص مییابد، پرداختها با چه شرایطی انجام میشوند و آیا هزینهای مستقیماً بر عهده سرمایهگذار است یا کارمزد خدمات از سرمایهپذیر دریافت میشود. این دو را نباید یکسان فرض کرد.
اقدام عملی: قبل از تأیید مشارکت، بخش شرایط، اسناد و تضامین طرح را بخوانید. اگر درباره کارمزد، مالیات احتمالی یا مبلغ دریافتی ابهامی وجود دارد، از پشتیبانی همان سکو پاسخ روشن بگیرید. برای محاسبه بازده، فقط هزینههایی را لحاظ کنید که واقعاً به شما تعلق میگیرند.
۵. اعتماد بیش از حد بدون بررسی مستقل
یکی دیگر از اشتباهات متداول در کرادفاندینگ، اعتماد بیچونوچرای سرمایهگذاران به اطلاعات ارائه شده توسط تیم طرح است. بدون انجام تحقیق مستقل و بررسی منابع مختلف، ممکن است سرمایهگذار به اطلاعات ناقص یا تبلیغاتی متکی شود که منجر به تصمیمگیری نادرست میشود. انجام تحقیقات گسترده و استفاده از منابع معتبر، به کاهش ریسکهای سرمایهگذاری کمک میکند.
اقدام عملی: اطلاعات صفحه طرح را با اسناد آن تطبیق دهید؛ به نام شرکت مجری، سابقه فعالیت، گزارشهای مالی یا ارزیابی در دسترس، وضعیت تضامین و نقش نهادهای مرتبط توجه کنید. داشتن مجوز فعالیت سکو مهم است، اما جای بررسی جزئیات هر طرح را نمیگیرد.
چکلیست کوتاه پیش از انتخاب طرح
- آیا میدانم منابع این طرح دقیقاً صرف چه کاری میشود و شرکت مجری چه سابقهای دارد؟
- آیا تفاوت سود پیشبینیشده و تعهدات قراردادی را میدانم؟
- آیا تاریخ سررسید، برنامه پرداخت و نیاز خودم به نقدینگی را کنار هم گذاشتهام؟
- آیا اسناد، تضامین احتمالی و شرایط پرداخت را خواندهام؟
- آیا حجم مشارکت در این طرح با سایر سرمایهگذاریهای من متناسب است؟
پاسخ این سؤالها باید از اسناد واقعی طرح و شرایط شخصی سرمایهگذار به دست آید؛ یک نرخ سود جذاب بهتنهایی برای تصمیم کافی نیست.
چگونه از اشتباهات رایج در کرادفاندینگ جلوگیری کنیم؟
پیشگیری از اشتباهات رایج در کرادفاندینگ نیازمند شناخت فرایندها، تحلیل طرحها و برنامهریزی مالی است. هیچ روش واحدی همه ریسکها را حذف نمیکند؛ اما بررسی منظم اطلاعات میتواند از تصمیمهای عجولانه و برداشت اشتباه از شرایط طرح جلوگیری کند.
برای تبدیل این نکات به یک تصمیم عملی، بررسی را در سه مرحله انجام دهید:
- پیش از مقایسه طرحها: هدف سرمایهگذاری، مبلغی که میتوانید برای مدت مشخص کنار بگذارید و نیاز احتمالی به نقدینگی را تعیین کنید.
- هنگام انتخاب طرح: مدل درآمدی، سابقه مجری، گزارشهای در دسترس، سود پیشبینیشده، سررسید و نوع تضامین را کنار هم ببینید. اگر اطلاعاتی مبهم است، پیش از تصمیم درباره آن پرسوجو کنید.
- پیش از تأیید نهایی: نسخه قرارداد و شرایط پرداخت را دوباره مرور کنید و مطمئن شوید مبنای سود و تعهدات طرفین را بهدرستی فهمیدهاید.
برای مقایسه شرایط و بررسی مدارک، به فهرست طرحهای تأمین مالی جمعی بروید و اسناد هر طرح را بخوانید. مطالعه بیانیه پذیرش ریسک نیز بخشی از تصمیم آگاهانه است.
سؤالات متداول
آیا سود پیشبینیشده یک طرح تضمین شده است؟
خیر، صرف اعلام سود پیشبینیشده به معنای تضمین تحقق آن نیست. باید متن قرارداد و نوع تضامین احتمالی همان طرح بررسی شود.
آیا سرمایهگذار همیشه کارمزد پرداخت میکند؟
لزوماً خیر. ساختار کارمزد و طرف پرداختکننده به مدل خدمات و قرارداد بستگی دارد. باید هزینه قابل پرداخت توسط سرمایهگذار را از هزینهای که بر عهده شرکت سرمایهپذیر است تفکیک کرد.
چطور یک طرح تأمین مالی جمعی را بهتر ارزیابی کنیم؟
مدل درآمدی و مدت اجرای طرح، سابقه شرکت، گزارشهای مالی و ارزیابی، اسناد قراردادی، برنامه بازپرداخت و تضامین احتمالی را در کنار یکدیگر بررسی کنید؛ صرفاً نرخ سود را مبنا قرار ندهید.
آیا با تنوعبخشی، ریسک سرمایهگذاری از بین میرود؟
خیر. تنوعبخشی میتواند ریسک تمرکز روی یک طرح را کاهش دهد، اما ریسکهای مشترک اقتصادی، عملیاتی یا نقدشوندگی همچنان وجود دارند.
جمعبندی
شناخت اشتباهات رایج در کرادفاندینگ به سرمایهگذار کمک میکند پیش از انتخاب طرح، پرسشهای مهمتری مطرح کند. بررسی مدل مالی و تیم اجرایی، شناخت تفاوت سود پیشبینیشده با تعهد پرداخت، توجه به اسناد و برنامه نقدینگی و پرهیز از تمرکز بیش از حد سرمایه، پنج محور اصلی تصمیم بهتر هستند.
بهجای شروع از پرسش «کدام طرح سود بیشتری دارد؟»، بررسی را با این پرسش آغاز کنید: «کدام طرح را با توجه به اسناد، زمانبندی و ریسکهایش بهتر میفهمم؟» سپس طرحهای متناسب را در فهرست طرحهای تأمین مالی جمعی بررسی کنید.
نظرات سرمایهگذاران